
Պետական պարտքը և ներգրավվող վարկերը կլանող «սպունգը». «Փաստ»
Կարդացեք նաև
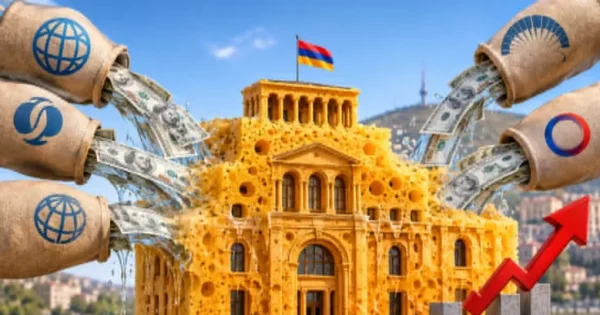
«Փաստ» օրաթերթը գրում է. 2026 թվականի հուլիսի 31-ի դրությամբ Հայաստանի պետական պարտքը հասել է 5 տրլն 163,9 մլրդ դրամի, ինչը մոտ 380 դրամ/ դոլար փոխարժեքով կազմում է շուրջ 13,6 մլրդ դոլար։ Նույն տարվա պետական բյուջեի ծրագրային ցուցանիշներով պարտքի մարման և սպասարկման համար ընդհանուր առմամբ նախատեսված է հատկացնել շուրջ 1 տրլն 50 մլրդ դրամ՝ մոտ 2,7 մլրդ դոլար։ Առանձին վերցրած՝ այս թվերը կարող են թվալ տանելի, մանավանդ երբ դրանք ուղեկցվում են տնտեսական աճի մասին լավատեսական հայտարարություններով։ Բայց երբ դրանք դրվում են բյուջեի մյուս հոդվածների կողքին, պատկերը փոխվում է։
1 տրլն 50 մլրդ դրամը 2026 թվականի բյուջեի նախատեսված եկամուտների՝ 3 տրլն 91 մլրդ դրամի շուրջ մեկ երրորդն է, մոտ մեկուկես անգամ գերազանցում է ամբողջ տարվա կապիտալ ծախսերի ծավալը՝ 704 մլրդ դրամը և համարժեք է համախառն ներքին արդյունքի կանխատեսվող ծավալի մոտ 8,8 տոկոսին։ Ճիշտ է, այս գումարը ներառում է ոչ միայն տոկոսները, այլև հիմնական պարտքի մարումները, որոնց զգալի մասը սովորաբար վերաֆինանսավորվում է նոր փոխառություններով, սակայն հենց դա է երևույթի էությունը. պետությունը նոր վարկեր է վերցնում ոչ միայն զարգացման, այլև հին պարտքերի մարման ու սպասարկման համար։
Այս ֆոնին առանձնակի ուշադրության է արժանի 2026 թվականի վարկային ժամանակագրությունը։ Կառավարությունը տևական ժամանակ տնտեսական կայունությունն ապահովել է հենց վարկերի հաշվին, սակայն հունիսի 7-ի խորհրդարանական ընտրություններից հետո այդ պրակտիկան նոր թափ է ստացել. ընտրություններից հետո են ստորագրվել ՎԶՄԲ-ի վարկի հունիսի 8-ի փաթեթը, ԱԶԲ-ի սեյսմիկ ծրագիրը, OFID-ի և AFD-ի վարկերը, իսկ ավելի վաղ ստորագրված երեք համաձայնագրերի հաստատումն ու վավերացումը տեղի է ունեցել օգոստոս– հոկտեմբերին։
Հետևենք ժամանակագրությանը։
Մարտի 10-ին Ասիական զարգացման բանկը (ԱԶԲ) հաստատել է «Հարկաբյուջետային կայունության և ֆինանսական շուկաների զարգացման ծրագրի» երրորդ ենթածրագիրը, վարկային համաձայնագիրը ստորագրվել է մայիսի 21-ին, իսկ օգոստոսի 10ին այն վերջնականապես հաստատվել է։ Մարտի 25-ին Ազգային ժողովը վավերացրել է Վերակառուցման և զարգացման եվրոպական բանկի (ՎԶԵԲ) հետ «Երևանի մաքսային և լոգիստիկ կենտրոն» ծրագրի վարկային համաձայնագիրը, և նախագահը համապատասխան օրենքը ստորագրել է ապրիլի 8-ին։
Ապրիլի 29–30-ին Համաշխարհային բանկի խմբի հետ ստորագրվել են բնակարանային ապահովման և հիփոթեքային շուկայի զարգացման ծրագրի վարկային և դրամաշնորհային համաձայնագրերը, որոնք հոկտեմբերի 12-ին վավերացվել են Ազգային ժողովում, իսկ հոկտեմբերի 13-ին օրենքը ստորագրել է նախագահը։
Հունիսի 3-ին և 8-ին ստորագրվել է Վերակառուցման և զարգացման միջազգային բանկի (ՎԶՄԲ) «Հայաստանի տնտեսական վերափոխման զարգացման քաղաքականության վարկը»՝ 170,3 մլն եվրո ծավալով, որի հաստատմանը կառավարությունը հավանություն է տվել օգոստոսի 6-ին։
Հուլիսի 17-ին ԱԶԲ-ի հետ ստորագրվել է «Սեյսմիկ անվտանգության բարելավման 3-րդ ծրագրի» համաձայնագիրը՝ մոտ 293 մլն դոլարի վարկային ֆինանսավորմամբ, իսկ սեպտեմբերի սկզբին կառավարությունը հաստատել է ՕՊԵԿ-ի միջազգային զարգացման հիմնադրամի (OFID) 80 մլն եվրոյի վարկային համաձայնագիրը՝ պետական բյուջեի պակասուրդի ֆինանսավորման համար։
Եվ, վերջապես, հոկտեմբերի 1-ին ստորագրվել է Զարգացման ֆրանսիական գործակալության (AFD) 250 մլն եվրոյի վարկային գիծը՝ բյուջետային աջակցության և հանրային ֆինանսների կառավարման բարեփոխումների համար։ Այսպիսով, ութ ամսվա ընթացքում յոթ առանձին վարկային ծրագիր է անցել ստորագրման, հաստատման կամ վավերացման այս կամ այն փուլով։
Այս ցանկը պարզապես գումարել ու դրանից «նոր պարտքի» ընդհանուր թիվ ստանալը, սակայն, սխալ կլինի, քանի որ անհրաժեշտ է հստակեցնել մի քանի հանգամանք։ Նախ՝ ԱԶԲ-ի հարկաբյուջետային ծրագիրն ընդհանուր ժամանակագրության մեջ երևում է երկու անգամ՝ հաստատման և ստորագրման փուլերում, բայց դա նույն ծրագիրն է, ուստի առանձին վարկ չի համարվում։ Երկրորդ՝ Համաշխարհային բանկի բնակարանային ծրագրի հայտարարված 284,4 մլն դոլարն ամբողջությամբ վարկ չէ. այն ներառում է և՛ վարկային, և՛ դրամաշնորհային բաղադրիչներ, որոնք պետք է տարանջատել։ Երրորդ՝ ԱԶԲ-ի հարկաբյուջետային ծրագրի և ՎԶԵԲ-ի մաքսային կենտրոնի վարկերի գումարները հրապարակված նյութերում չեն նշվում։ Չորրորդ՝ համաձայնագրի ստորագրումը կամ վավերացումը դեռևս գումարի փաստացի ստացման ապացույց չէ. օրինակ՝ AFD-ի 250 մլն եվրոն վարկային գիծ է, որը 2026–2028 թվականների եռամյա ծրագրի առաջին ենթածրագրի մասն է, և միջոցները փոխանցվելու են փուլերով։
Այդուհանդերձ, նույնիսկ այս զգուշավոր հաշվարկով թվերը խոսուն են։ Միայն եվրոյով արտահայտված երեք համաձայնագրերը՝ ՎԶՄԲ-ինը, OFID-ինը և AFD-ինը, միասին կազմում են 500,3 մլն եվրո, ինչը մոտ 580–590 մլն դոլար է, իսկ ԱԶԲ-ի սեյսմիկ ծրագրի 293 մլն դոլարի հետ միասին՝ շուրջ 880 մլն դոլար։ Եվ սա դեռ առանց բնակարանային ծրագրի վարկային բաղադրիչի և առանց այն երկու վարկի, որոնց ծավալները չեն հրապարակվել։
Ավելի կարևոր է, սակայն, ոչ թե գումարը, այլ վարկերի բնույթը։ Յոթ ծրագրից երեքը նպատակային են և ուղղված են կոնկրետ արդյունքի. մաքսային և լոգիստիկ կենտրոնի ենթակառուցվածք, բնակարանային ու հիփոթեքային շուկայի զարգացում, դպրոցների կառուցում և սեյսմիկ ամրացում։ Սրանք ստեղծում են շոշափելի ակտիվ, որը տարիներ շարունակ աշխատելու է երկրի համար, և այդպիսի վարկերի տրամաբանությունը հասկանալի է։ Մյուս չորսը՝ ԱԶԲ-ի հարկաբյուջետային ծրագիրը, ՎԶՄԲ-ի զարգացման քաղաքականության վարկը, OFID-ի և AFD-ի վարկերը, ըստ իրենց նկարագրության, ուղղված են բյուջետային աջակցությանը, պետական ֆինանսների կառավարմանը և հարկաբյուջետային քաղաքականությանը, այսինքն՝ չեն ստեղծում որևէ կոնկրետ օբյեկտ, այլ ծածկում են պետական բյուջեի ընդհանուր կարիքները։
OFID-ի 80 մլն եվրոն ուղղակիորեն նախատեսված է բյուջեի պակասուրդի ֆինանսավորման համար, և դա ոչ թե նպատակային ենթակառուցվածքային, այլ բյուջետային աջակցության վարկ է։ Եթե եվրոյով արտահայտված երեք բյուջետային վարկերի 500,3 մլն եվրոն վերածենք դրամի, կստանանք ավելի քան 220 մլրդ դրամ, այսինքն՝ 2026 թվականի բյուջեում նախատեսված 537 մլրդ դրամ պակասուրդի շուրջ 40 տոկոսը։ Իհարկե, միջոցների փոխանցման ժամկետները կարող են տարբերվել, բայց համամասնությունն ինքնին ցույց է տալիս, թե ինչպիսի կշիռ ունի այս աղբյուրը ընթացիկ ֆինանսավորման մեջ։
Նույն տրամաբանությունը շարունակվում է նաև 2027 թվականի նախագծում։ Հոկտեմբերի 1-ին կառավարության հավանությանն արժանացած 2027 թվականի պետական բյուջեի նախագծով եկամուտները կազմում են 3 տրլն 603,8 մլրդ դրամ, ծախսերը՝ 4 տրլն 72 մլրդ դրամ, իսկ պակասուրդը՝ 468,2 մլրդ դրամ։ Այդ պակասուրդի մոտ 280,7 մլրդ դրամը՝ շուրջ 60 տոկոսը, նախատեսվում է ծածկել արտաքին աղբյուրներից, և միայն մոտ 187,5 մլրդ դրամը՝ ներքին։ Եթե այս թվերը համեմատենք ֆինանսների նախարարության միջնաժամկետ ծախսային ծրագրի նախնական տարբերակի հետ, որտեղ 2027 թվականի համար նախատեսվում էր 3 տրլն 308,4 մլրդ դրամ եկամուտ, 3 տրլն 755,4 մլրդ դրամ ծախս և 447,1 մլրդ դրամ պակասուրդ, ապա կտեսնենք, որ նախագծի ծախսերը նախկին պլանից ավելի են մոտ 317 մլրդ դրամով, եկամուտները՝ մոտ 295 մլրդ դրամով, իսկ պակասուրդը անվանական արտահայտությամբ ոչ թե նվազել, այլ փոքր-ինչ աճել է։ Այսինքն՝ խոստացված հարկաբյուջետային կոնսոլիդացիան առայժմ չի արագանում։
Եվ այստեղ հարց է առաջանում, որը հնչում է նույնիսկ պաշտոնական շրջանակներում. եթե տնտեսությունը շարունակում է աճել, ինչո՞ւ է կառավարությունն այսքան շատ վարկ վերցնում։ Աճն իսկապես տպավորիչ է. Վիճակագրական կոմիտեի տվյալներով, 2026 թվականի առաջին կիսամյակում տնտեսական ակտիվության ցուցանիշը նախորդ տարվա նույն ժամանակահատվածի համեմատ աճել է 7,9 տոկոսով, համախառն ներքին արդյունքը՝ շուրջ 6 տոկոսով, շինարարությունը՝ 24,5, ծառայությունները՝ 11, արդյունաբերությունը՝ 10,8 տոկոսով։
Սակայն այդ աճի կառուցվածքին պետք է նայել մանրամասնորեն։ Այդ աճի մի մասը, ըստ երևույթին, իսկապես ապահովվում է հենց այդ վարկերով և դրանցով ֆինանսավորվող պետական ծախսերով։ Հետաքրքրական է, որ պետությունը ՀՆԱ-ի նկատմամբ իր ներդրումային ծախսերը երկու անգամ ավելացրել է, և դրա զգալի մասը ֆինանսավորվում է փոխառված միջոցներով։ Այս համատեքստում ուշադրության է արժանի շինարարության 24,5 տոկոս աճը՝ ամենաարագ աճող ճյուղը, թեև դրա վրա, իհարկե, ազդում է նաև մասնավոր շինարարությունը։ Պետական պակասուրդը, ըստ էության, հանդես է գալիս որպես պահանջարկի խթանիչ։ Փողը գալիս է հիմա, ծախսվում է հիմա, աճի թվերում երևում է հիմա, մինչդեռ վարկի վերադարձը ձգվում է տասնամյակներով։ Խթանն ավելի շուտ է տեսանելի լինում, իսկ բեռը հետաձգվում ու փոխանցվում է հաջորդ կառավարություններին և հաջորդ սերունդներին։
Աճի որակի մասին խոսում են նաև տնտեսության մյուս ցուցանիշները։ 2026 թվականի առաջին կիսամյակում միջին ամսական անվանական աշխատավարձն աճել է 5,5 տոկոսով՝ հասնելով 310787 դրամի, մինչդեռ սպառողական գների ինդեքսը նույն ժամանակահատվածում կազմել է 4,6 տոկոս, այսինքն՝ իրական աշխատավարձի աճը մեկ տոկոսից էլ քիչ է։ Գյուղատնտեսական համախառն արտադրանքը նվազել է 11,9 տոկոսով։ Արտահանումը կրճատվել է 6,7 տոկոսով՝ հասնելով 3,43 մլրդ դոլարի, իսկ ներմուծումն աճել է 4 տոկոսով՝ հասնելով 6,14 մլրդ դոլարի, ինչի հետևանքով արտաքին առևտրի դեֆիցիտը կազմել է մոտ 2,7 մլրդ դոլար և մոտ 480 մլն դոլարով գերազանցում է նախորդ տարվա նույն ժամանակահատվածի մակարդակը։
ԱԶԲ-ի գնահատմամբ, ներդրումների աճը 2026 թվականի առաջին կիսամյակում կտրուկ դանդաղել է՝ 25,2 տոկոսից հասնելով 0,4 տոկոսի, թեև բանկը դա հիմնականում բացատրում է պաշարների ավելի քան 50 տոկոս կրճատմամբ։
Վերջապես, Կենտրոնական բանկը սեպտեմբերի 15-ին այս տարվա ընթացքում առաջին անգամ բարձրացրեց վերաֆինանսավորման դրույքը՝ 6,5-ից մինչև 6,75 տոկոս՝ պատճառաբանելով ներքին պահանջարկի ավելցուկը և գնաճային սպասումների աճը, իսկ գնաճը հուլիսին և օգոստոսին կազմում էր համապատասխանաբար 4,5 և 4,4 տոկոս՝ գերազանցելով Կենտրոնական բանկի թիրախը։
Սա այն տնտեսության պատկերն է, որտեղ պահանջարկը տաքանում է, իսկ արտադրողական ու արտահանողական հնարավորությունները նրա հետ չեն քայլում։ Վարկերը հեշտացնում են պահանջարկի ֆինանսավորումը, բայց ինքնին չեն ավելացնում այն եկամուտը, որով վաղը պետք է վճարվեն դրանց դիմաց։ Իշխանությունները որպես իրենց մոտեցումը հիմնավորող փաստարկ կարող են նշել, որ վարկեր տրամադրվում են, քանի որ երկիրը վարկունակ է, և եթե տալիս են, նշանակում է՝ վստահում են։ Բայց խնդիրն այն է, որ վարկունակությունը և ֆինանսական առողջությունը նույն բանը չեն։ Վարկունակությունը ցույց է տալիս, թե որքան հեշտ է պարտք վերցնել, իսկ ֆինանսական առողջությունը՝ թե որքանով է դա պետության համար անհրաժեշտ։ Մարդը կարող է գերազանց վարկային պատմություն ունենալ և միաժամանակ ամեն ամիս նոր վարկ վերցնել նախորդը մարելու համար, և բանկը նրան կշարունակի վարկավորել հենց այնքան ժամանակ, քանի դեռ նա ժամանակին վճարում է, սակայն դա չի նշանակում, որ նրա ֆինանսական վիճակը առողջ է։
Այս ֆոնին առավել խոսուն է այն, թե ինչ տեղ են զբաղեցնում վարկի պայմաններն ու տոկոսադրույքները հանրային քննարկման մեջ։ Եթե նախկինում պաշտոնական հայտարարություններում որոշակի շեշտ էր դրվում այն բանի վրա, որ վարկերը լինեն էժան, երկարաժամկետ և արտոնյալ, ապա այժմ թվում է, թե առաջնային է դարձել ներգրավման փաստը։
Այս ամենից չի հետևում, թե Հայաստանը պետք է հրաժարվի վարկերից, քանզի զարգացող երկրի համար արտաքին ֆինանսավորումը սովորական և հաճախ անհրաժեշտ գործիք է, իսկ դպրոցների սեյսմիկ ամրացումը, մաքսային և լոգիստիկ կենտրոնը, հիփոթեքային շուկայի զարգացումը կարող են ունենալ երկարաժամկետ վերադարձ, ուստի այդպիսի վարկերը լիովին արդարացված են։ Խնդիրը փոխառության փաստը չէ, այլ դրա որակը, գինը, թափանցիկությունը և վերադարձը։ Վարկը, որը ստեղծում է ակտիվ, ինքն իրեն կարող է փոխհատուցել, իսկ այն վարկը, որը ծածկում է ընթացիկ պակասուրդը կամ վճարում հին պարտքերի սպասարկումը, վերադարձի հաշվարկ չունի, և այն ժամանակ, երբ այդպիսի վարկերի կշիռն աճում է, պարտքի կայունությունը կախված է ոչ թե տնտեսական իրողությունից, այլ վարկատուների շարունակական պատրաստակամությունից։
Ուստի, առնվազն անհրաժեշտ է հրապարակել յուրաքանչյուր վարկի ամբողջական պայմանները՝ տոկոսադրույքը, արտոնյալ ժամկետը, արտարժութային կառուցվածքը և օգտագործման նպատակը, ինչպես նաև հստակ ցույց տալ, թե ներգրավված միջոցների որ մասն է գնում ներդրումներին և որ մասը՝ ընթացիկ կարիքների ու հին պարտքերի սպասարկմանը։
Մանրամասները՝ «Փաստ» օրաթերթի այսօրվա համարում
Հետևեք մեզ նաև Telegram-ում